GPM deklaravimas pardavus nekilnojamąjį turtą tampa privalomas, kai butas, namas ar žemė parduodama nepraėjus lengvatai reikalingam išlaikymo terminui ir netaikomos kitos deklaravimo išimtys, o deklaracija teikiama GPM311 formos D priede iki kitų metų gegužės 1 d. (arba artimiausios darbo dienos). Nuo 2026 m. išlaikymo terminas sutrumpėjo nuo 10 iki 5 metų, todėl daliai pardavėjų mokestinė prievolė išnyko.
Bet net ir apmokestinamo pardavimo atveju mokestis skaičiuojamas ne nuo visos notarinėje sutartyje įrašytos sumos, o nuo skirtumo tarp pardavimo kainos ir dokumentais pagrįstų įsigijimo bei kitų leidžiamų atskaityti išlaidų. Čia pardavėjai dažnai klysta: neišsaugo pirkimo sutarties, bando atimti brokerio komisinius arba nesupranta, kodėl EDS preliminarioje deklaracijoje atsirado nuo mokesčio atleistas sandoris.
Galutinį mokestį lemia GPMĮ 17 straipsnyje numatytų lengvatų sąlygos, VMI pripažįstamos atskaitomos išlaidos ir 2026 m. taikomi GPM tarifai. Paveldėtam ir sutuoktinių bendrosios jungtinės nuosavybės teise valdomam turtui taikomi tam tikri išlaikymo termino skaičiavimo ir deklaravimo ypatumai.
Kada pardavus butą, namą ar žemę reikia mokėti GPM, o kada ne?
GPM mokėti nereikia, jei nekilnojamasis turtas nuosavybėje išlaikytas ne mažiau kaip 5 metus (parduodant nuo 2026-01-01; 2016–2025 m. galiojo 10 metų riba) arba taikomos kitos įstatyme numatytos lengvatos. Kitais atvejais apmokestinamas tik pelnas, o ne visa pardavimo suma (GPMĮ 17 str. 1 d. 28, 53 ir 54 p.).
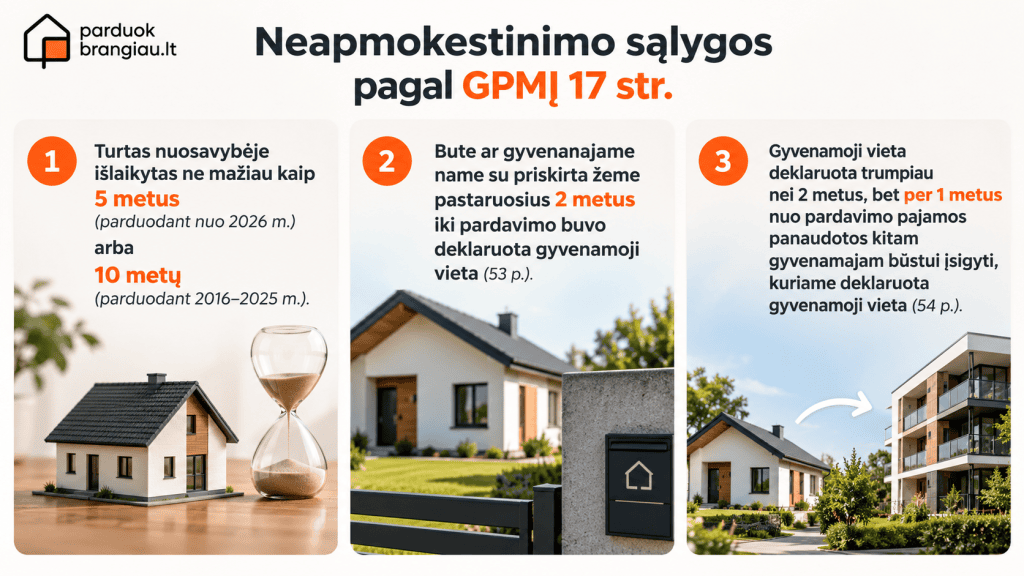
Neapmokestinimo sąlygos pagal GPMĮ 17 str.:
- turtas nuosavybėje išlaikytas ne mažiau kaip 5 metus (parduodant nuo 2026 m.) arba 10 metų (parduodant 2016–2025 m.);
- bute ar gyvenamajame name su priskirta žeme pastaruosius 2 metus iki pardavimo buvo deklaruota gyvenamoji vieta (53 p.);
- gyvenamoji vieta deklaruota trumpiau nei 2 metus, bet per 1 metus nuo pardavimo pajamos panaudotos kitam gyvenamajam būstui įsigyti, kuriame deklaruota gyvenamoji vieta (54 p.).
Trečioji lengvata taikoma tik naujam būstui įsigyti panaudotai pajamų daliai, o likusi dalis gali būti apmokestinama. Lengvatos netaikomos pajamoms, gautoms pardavus nekilnojamąjį turtą tikslinėse teritorijose registruotiems asmenims.
Išlaikymo terminas skaičiuojamas metais, mėnesiais ir dienomis, o įsigijimo datą pirkimo–pardavimo ar dovanojimo sutartimi pagrindžia pats gyventojas. Paveldėto turto įsigijimo data laikoma palikėjo mirties diena.
Formulė: GPM = (pardavimo pajamos – įsigijimo kaina – privalomi mokėjimai) × taikomas tarifas. 2026 m. metinių apmokestinamųjų pajamų daliai iki 12 VDU (27 745,80 €) taikomas 15 % tarifas, nuo 12 iki 36 VDU (83 237,40 €) – 20 %, nuo 36 iki 60 VDU (138 729 €) – 25 %, virš 60 VDU – 32 %. 2025 m. pajamoms galiojo 15 % tarifas (20 % – pajamų daliai, viršijančiai 120 VDU).
Ribos taikomos apmokestinamajam NT pardavimo pelnui, sumuojamam su darbo užmokesčiu: 19 000 € atlyginimas ir 100 000 € NT pelno sudaro 119 000 €, tad pajamų daliai taikomi 15–25 % tarifai. Dividendai nesumuojami.
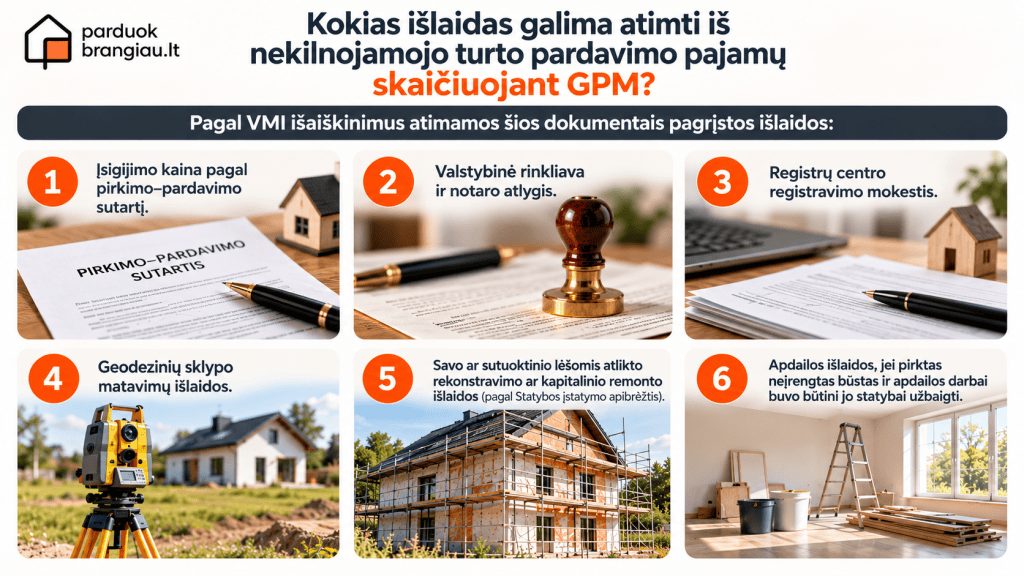
Kokias išlaidas galima atimti iš nekilnojamojo turto pardavimo pajamų skaičiuojant GPM?
Iš pardavimo pajamų atimama dokumentais pagrįsta įsigijimo kaina ir su turto įsigijimu ar pardavimu susiję teisės aktuose nustatyti privalomi mokėjimai, o NT tarpininko (brokerio) komisiniai neatimami, nes VMI (KM1103) jų nepriskiria privalomiems mokėjimams.
Pagal VMI išaiškinimus atimamos šios dokumentais pagrįstos išlaidos:
- įsigijimo kaina pagal pirkimo–pardavimo sutartį;
- valstybinė rinkliava ir notaro atlygis;
- Registrų centro registravimo mokestis;
- geodezinių sklypo matavimų išlaidos;
- savo ar sutuoktinio lėšomis atlikto rekonstravimo ar kapitalinio remonto išlaidos (pagal Statybos įstatymo apibrėžtis);
- apdailos išlaidos, jei pirktas neįrengtas būstas ir apdailos darbai buvo būtini jo statybai užbaigti.
Paprastojo remonto (tapetų klijavimo, grindų dangos keitimo, virtuvės atnaujinimo) išlaidos, išskyrus neįrengto būsto apdailos išlaidas, ir daugiabučio renovacijos išlaidų dalis, tenkanti butui, prie įsigijimo kainos nepridedamos (KM1099, KM1100).
Paveldėto turto įsigijimo kainą gyventojas nustato pasirinkdamas Registrų centro vidutinę rinkos vertę arba individualaus vertinimo metu nustatytą vertę, kuri turi būti ne vėlesnės nei paveldėjimo teisės liudijimo išdavimo dienos. Dovanoto turto įsigijimo kaina yra tikroji rinkos kaina dovanos gavimo dieną (KM1098).
O kas, jei pirkimo sutartis dingo? Neturint įsigijimo kainą pagrindžiančių dokumentų, pavyzdžiui, notaro patvirtintos sutarties kopijos ar banko išrašo, įsigijimo kaina neatimama ir GPM gali būti skaičiuojamas nuo visos pardavimo sumos (KM1097). Parduodant paveldėtus ar įkeistus objektus per parduokbrangiau.lt pirkėjų aukcioną, agentūra padeda sutvarkyti sandorio dokumentus, kurių gali prireikti ir deklaracijai.
Pavyzdys: Vilniaus butas pirktas 2023 m. už 90 000 €, parduotas 2026 m. už 115 000 €, privalomi mokėjimai – 2 500 €. Apmokestinamosios pajamos – 22 500 €. Jei netaikomos GPM lengvatos ir nėra kitų į 12 VDU ribą įskaičiuojamų pajamų, GPM = 22 500 × 15 % = 3 375 €.
Kaip užpildyti GPM311 deklaraciją pardavus nekilnojamąjį turtą?
Deklaruotinos NT pardavimo pajamos nurodomos metinės pajamų mokesčio deklaracijos GPM311 D priede (GPM311D1), prisijungus prie VMI elektroninio deklaravimo sistemos (EDS), iki kitų metų gegužės 1 d. (arba artimiausios darbo dienos).
GPM308 ar GPM311: kurią formą pildyti?
Dabartinė forma yra GPM311 su D1 dalimi nekilnojamojo turto pardavimo pajamoms deklaruoti, taikoma 2019 m. ir vėlesnių metų pajamoms. GPM308, patvirtinta 2009 m. VMI įsakymu Nr. VA-96, aktuali deklaruojant ar tikslinant senesnių, iki 2018 m. imtinai, mokestinių laikotarpių pajamas.
EDS deklaracija pildoma pasirinkus atitinkamus mokestinius metus, todėl deklaruojant 2019 m. ir vėlesnių metų pajamas GPM308 ieškoti nereikia. Svarbiausia pasirinkti pardavimo, o ne deklaravimo metus.
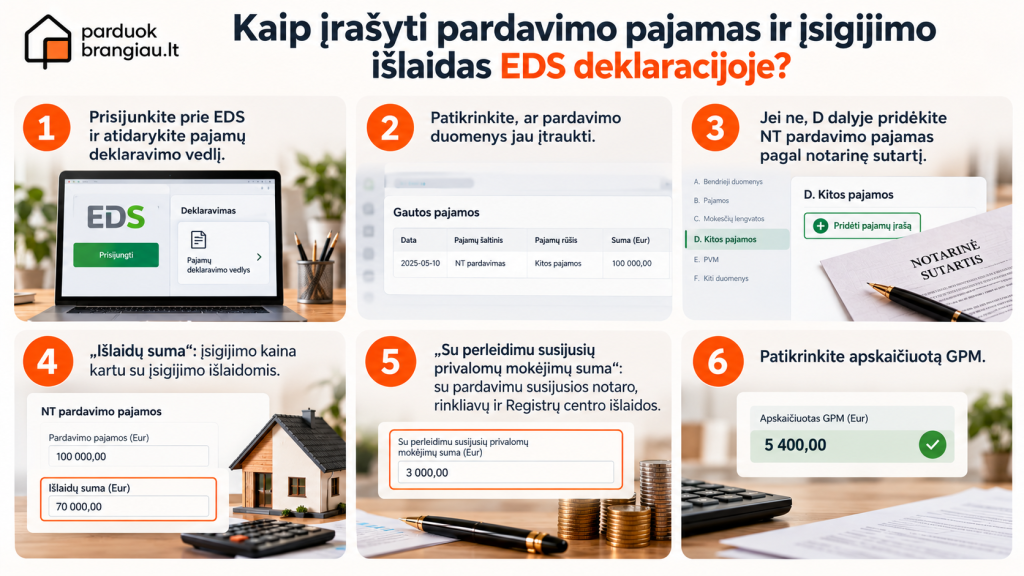
Kaip įrašyti pardavimo pajamas ir įsigijimo išlaidas EDS deklaracijoje?
Pardavimo pajamos ir išlaidos įrašomos GPM311 D dalyje, o EDS mokestį apskaičiuoja automatiškai:
- Prisijunkite prie EDS ir atidarykite pajamų deklaravimo vedlį.
- Patikrinkite, ar pardavimo duomenys jau įtraukti.
- Jei ne, D dalyje pridėkite NT pardavimo pajamas pagal notarinę sutartį.
- „Išlaidų suma“: įsigijimo kaina kartu su įsigijimo išlaidomis.
- „Su perleidimu susijusių privalomų mokėjimų suma“: su pardavimu susijusios notaro, rinkliavų ir Registrų centro išlaidos.
- Patikrinkite apskaičiuotą GPM.
Tuščia preliminari deklaracija nebūtinai reiškia klaidą: VMI gali dar neturėti visų pardavimo duomenų, todėl pajamas reikia įrašyti patiems. Sutuoktinių bendrosios jungtinės nuosavybės teise priklausantį butą kiekvienas sutuoktinis paprastai deklaruoja nurodydamas po pusę pardavimo pajamų ir išlaidų, jei vedybų sutartis nenustato kitaip.
Kaip pateikti deklaraciją ir sumokėti GPM iki gegužės 1 d.?
Pateikus GPM311 per EDS, apskaičiuotą mokestį reikia sumokėti iki kitų metų gegužės 1 d. (arba artimiausios darbo dienos) į VMI biudžeto pajamų surenkamąją sąskaitą, nurodant įmokos kodą 1441 (KM2476). Galutinai iš Lietuvos išvykstantys gyventojai deklaraciją teikia prieš išvykdami.
Pavėlavus sumokėti mokestį, skaičiuojami delspinigiai pagal Mokesčių administravimo įstatymą, o nepateikus deklaracijos gali grėsti administracinė atsakomybė. Pastebėta klaida ištaisoma patikslinus GPM311 deklaraciją. Notarines sutartis, kvitus ir vertinimo ataskaitą rekomenduojama saugoti bent 10 metų, nes VMI gali paprašyti pagrįsti išlaidas.
Teisingas GPM apskaičiavimas prasideda dar prieš notarinį sandorį: nuo išsaugotų įsigijimo dokumentų, pagrįstos paveldėto turto vertės ir faktiškai gautų pardavimo pajamų. Pardavimo pajamos kartu su leidžiamais atskaitymais ir taikomais GPM tarifais lemia galutinį mokestį, todėl verta siekti, kad sandoris įvyktų sklandžiai ir be nereikalingų derybų nuostolių.
Parduokbrangiau.lt padeda parduoti butą, namą ar sklypą Vilniuje per pirkėjų aukcioną: viena užklausa pristatoma dešimtims pirkėjų ir investuotojų, o jūs pasirenkate geriausią kainos ir terminų derinį. Agentūra specializuojasi sudėtingose situacijose, tokiose kaip paveldėtas turtas, skolos ar išvykimas į užsienį, ir padeda sutvarkyti dokumentus iki notarinio sandorio. Jei planuojate pardavimą, gaukite pasiūlymus per 1–2 val. ir deklaruokite faktiškai gautas pardavimo pajamas.
GPM deklaravimas pardavus nekilnojamąjį turtą: DUK
Ar reikia deklaruoti buto pardavimą, jei GPM mokėti nereikia?
Ne, neapmokestinamųjų buto pardavimo pajamų GPM311 deklaruoti neprivaloma, jei butas išlaikytas ne mažiau kaip 5 metus (parduodant nuo 2026 m.; iki 2025 m. pabaigos taikyta 10 metų riba) arba jame bent 2 metus iki pardavimo buvo deklaruota gyvenamoji vieta (VMI DUK). Notaras perduoda sandorio duomenis VMI, tad pardavimas gali atsirasti preliminarioje deklaracijoje. Jei deklaraciją teikiate dėl kitų pajamų, šių neapmokestinamųjų pajamų papildomai nurodyti neprivalote.
Ar parduodant butą per NT supirkimo agentūrą GPM skaičiuojamas kitaip?
Ne, GPM pardavus butą per supirkimo agentūrą ar pirkėjų aukcioną skaičiuojamas ta pačia tvarka kaip parduodant savarankiškai: nuo skirtumo tarp pardavimo pajamų ir dokumentais pagrįstos įsigijimo kainos bei leidžiamų atskaityti privalomų mokėjimų, jei netaikomos GPM lengvatos.
Brokerio komisiniai iš pardavimo pajamų apskaičiuojant GPM neatimami, tad 0 € komisinių modelis tiesiogiai mokesčio sumos nekeičia, tačiau pirkėjams konkuruojant pasiekta didesnė galutinė kaina gali likti pardavėjui. Agentūra taip pat gali padėti surinkti deklaracijai reikalingus dokumentus: įsigijimo ir pardavimo sutartis, notaro bei Registrų centro kvitus.
Nuo kada skaičiuojamas paveldėto buto išlaikymo terminas GPM lengvatai?
Paveldėto buto išlaikymo terminas priklauso nuo dviejų veiksnių – paveldėjimo aplinkybių ir nuosavybės formos: paveldėjus tėvų ar kito asmens turtą, įsigijimo data yra palikėjo mirties diena, o sutuoktiniui paveldėjus bendrosios jungtinės nuosavybės teise turėto turto dalį, terminas skaičiuojamas nuo šio turto įsigijimo bendrosios jungtinės nuosavybės teise dienos.
Todėl santuokoje pirktas butas gali atitikti 5 (arba 10) metų išlaikymo sąlygą. Iš tėvų paveldėtas ir netrukus parduotas butas gali būti apmokestinamas, o įsigijimo kaina nustatoma pagal Registrų centro vidutinę rinkos vertę arba individualaus vertinimo metu nustatytą vertę, todėl apmokestinamasis pelnas gali būti nedidelis.